作者|RED SPACE 林鼎鈞律師・郭庭佑執行長
訂場地的時候,窗口常會補一句:「場地有保公共意外責任險,放心。」多數人聽到這句,就在檢查表上打個勾。
可是那張保單上,被保險人那一欄寫的不是你。
公共意外責任險保的是「被保險人依法要賠給別人的錢」;場地方的保單處理場地方的責任,你辦的活動出了事,要看的是另一張。 這篇講三件事:辦活動由誰投保、保額怎麼看、場地合約上的保險條款是什麼意思。為什麼要把保險排進籌備,站上談活動規劃怎麼開始的那一篇提過。
⚠️ 注意
這一篇不提供保費,也不推薦任何保險公司或商品。主管機關核准附加條款的新聞稿寫明,這種保險的費率「係由承保業者依被保險人之風險情形個別洽訂」;要保多少、加哪些附加條款,請跟保險業務員或保險經紀人評估。
公共意外責任險保的是誰:被保險人的賠償責任,不是到場的人
保險法第 90 條這樣定義責任保險:「責任保險人於被保險人對於第三人,依法應負賠償責任,而受賠償之請求時,負賠償之責。」
用白話講:有人在你的場子受傷、或東西被弄壞,而且依法該你賠,保險公司才在約定的金額內替你出這筆錢。它像汽車的第三人責任險,保的是車主撞到別人要賠的錢,不是車上每個人的意外險。
金管會 2014 年的新聞稿也提醒:「公共意外責任保險係屬責任保險而非傷害保險」。來賓自己身體不舒服、跟主辦方的安排沒有關係,就不是這張保單處理的事。
依金管會 2026 年 8 月的新聞稿,公共意外責任保險分兩種:
- 「營業處所公共意外責任保險」:保場所的經營管理者,範圍是保單約定的營業處所。
- 「活動事件公共意外責任保險」:保活動舉辦者,範圍是保單載明的活動處所。
所以第一個要問的不是「有沒有保」,是「被保險人是誰、保哪個處所、保哪一段期間」。
名稱也順便分清楚。「公共意外險」是口語的簡稱;大家說的「活動保險」,多半指活動事件那一種。「特定活動保險」是另一回事,後面有一張表。
場地有保公共意外責任險,主辦方辦活動的責任誰來保

保險局的保險消費者手冊把營業處所那一種的保障範圍寫成兩項:一是場所經營管理者或其受雇人「因經營業務的行為」發生的意外事故;二是營業處所的「建築物、通道、機器或其他工作物」所導致的意外事故。例子是地板濕滑沒放警示標誌、天花板掉落。
兩項的主詞都是場所的經營者。場地方那張保單,處理的是場地方的人與場地方的設施出的事。
假設公司租場地辦尾牙,自己找廠商搭背板、請樂團、叫外燴。結果背板沒固定好倒下來,壓壞了來賓的東西。這筆帳算誰的?
民法給了幾條線索。第 184 條:「因故意或過失,不法侵害他人之權利者,負損害賠償責任。」第 188 條原則上讓僱用人為受僱人執行職務的侵權連帶負責。第 189 條則寫,承攬人執行承攬事項侵害他人權利,定作人不負賠償責任,「但定作人於定作或指示有過失者,不在此限」。
所以責任可能落在搭背板的廠商、發包的主辦方,或場地方,個案由法院認定。能確定的只有一件事:場地方的保單,要到「場地方被認定要賠」的時候才動。
還有一層。保險法第 53 條讓保險人在賠付之後,可以代位向應負責的第三人求償。就算場地方的保險公司先賠了來賓,之後仍可能回頭找該負責的人;會不會這樣走,要看事實與保單條款。
主辦方自己搭的、自己找的廠商、自己辦的內容,通常要看主辦方有沒有自己的保單,或有沒有被加進別人的保單。 站上談活動風險評估的那一篇,把保險列為最容易「以為有」的一塊,原因就在這裡。
辦活動由誰投保公共意外責任險:法規管的是三種人
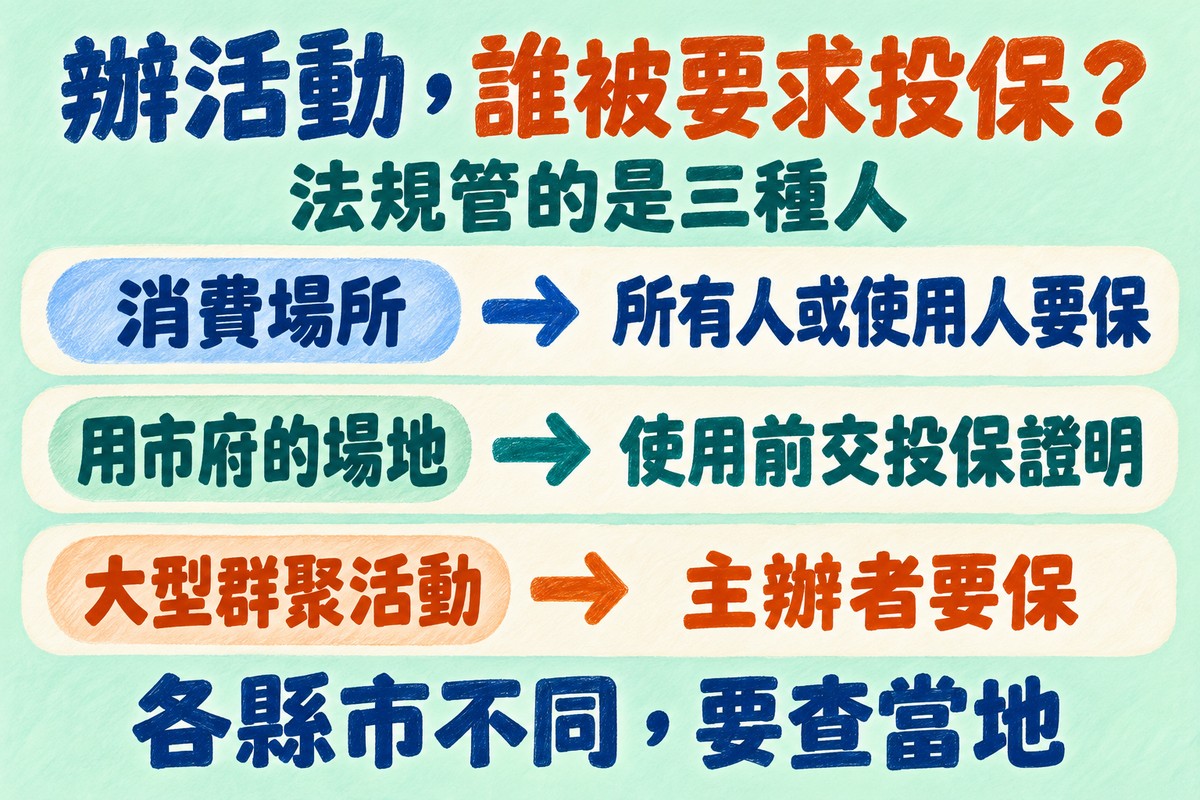
「政府規定要保」這句話混了三套規定。以臺北市為例:
| 被要求投保的人 | 依據 | 重點 |
|---|---|---|
| 消費場所的所有人或使用人 | 臺北市消費者保護自治條例第 3 條、實施辦法 | 附表列的十三類場所要保,保單要張貼 |
| 用市府管理的場地辦活動的企業經營者 | 同自治條例第 3 條第 2 項 | 使用前交投保證明給場地管理機關審核;場地管理機關已投保的除外 |
| 大型群聚活動的主辦者 | 臺北市大型群聚活動安全管理自治條例第 3、8 條 | 每場次預計聚集一千人以上、且持續二小時以上的列舉活動;投保證明最晚活動開始四日前提出 |
第一種管的是場所。依臺北市消費者保護自治條例訂的實施辦法,附表第一類是「供集會、表演、社交,且具觀眾席及舞台之場所」。你租的場地屬不屬於應投保的場所,問場地方最快;辦法第 7 條要求把保險單與繳費證明張貼或懸掛在場所內明顯處。
第三種管的是主辦者,門檻是一千人。臺北市大型群聚活動安全管理自治條例第 8 條:「舉辦大型群聚活動者,應依活動性質及規模,投保公共意外責任險,其投保內容及金額由市政府公告之。」
中央另有內政部的《大型群聚活動安全管理要點》,第十點要主辦者「應依活動性質及規模,投保公共意外責任險」,並附一張建議金額表;它適用於政府機關、公營事業機構與公私立學校辦的大型群聚活動,也供地方政府參照。
一般企業在室內辦的尾牙、記者會、發表會,多半不到一千人,不在臺北市這部自治條例的範圍裡。 但條例管不到不等於沒有責任,民法不看人數;要不要保,回到合約的要求與自己的風險。根據中央社 2024 年 12 月的報導,金管會保險局也在年底的聚餐與跨年旺季前,提醒過活動舉辦者。
也常聽到「消防法規定要保」。《消防法》全文只在液化石油氣零售業的條文提到這種保險;辦活動該查的是活動所在地的自治條例與場地合約。
各縣市的規定不一樣,產險公會有一份各業強制投保責任保險法規的彙整表,在臺北以外辦活動要查當地。公有場地的制式契約怎麼寫保險,可以看場地使用同意書那一篇。
公共意外責任險的保額怎麼看:四個保險金額互相限制
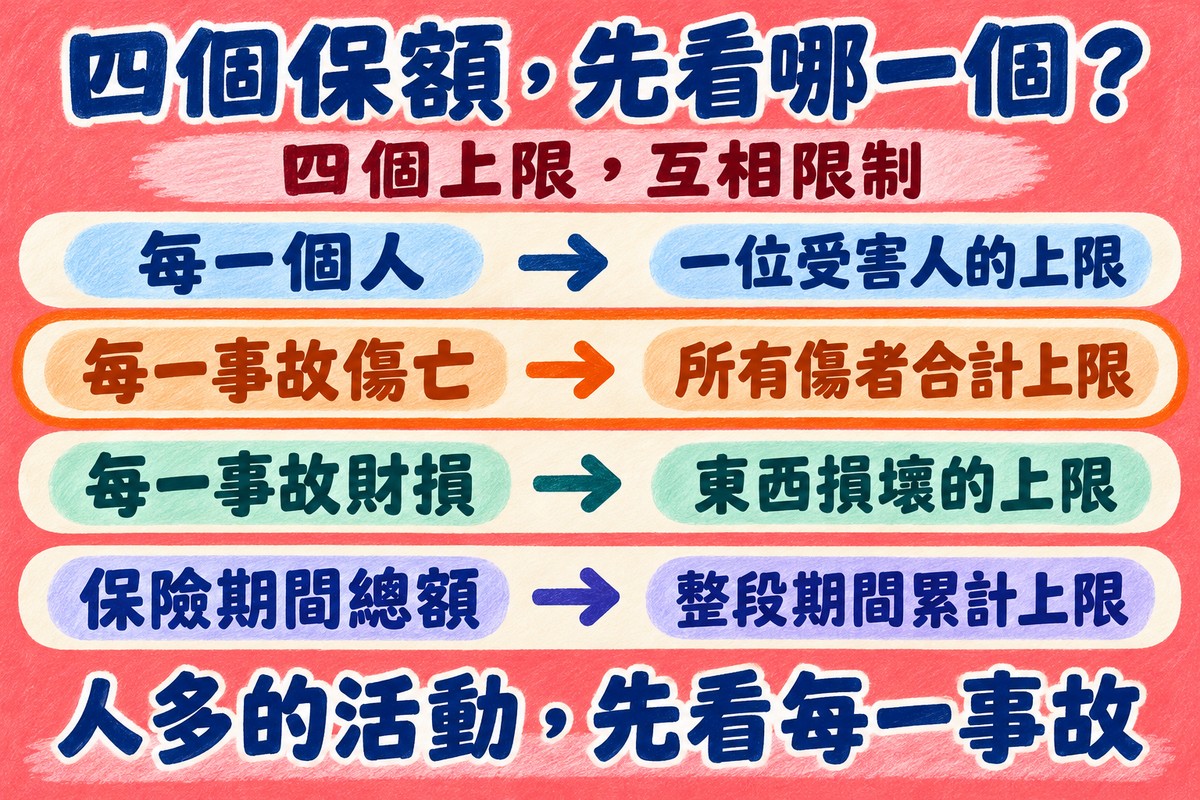
保單上不會只有一個保額。保險局的手冊列了四項:「每一人身體傷亡」「每一意外事故傷亡」「每一意外事故財物損失」「保險期間最高賠償金額」。白話是:一位受害人的上限、同一次事故所有傷者合計的上限、同一次事故財物損失的上限、整個保險期間累計的上限。
手冊特別提醒,不少業者拿最大的累計金額當訴求,但每一位受害人仍以「每一人」的保額為限;同一次事故很多人受傷時,全部加起來又以「每一意外事故」為上限。
算一筆帳就懂。假設每一意外事故傷亡的上限是 3,000 萬元、每一人是 600 萬元。一次事故 5 個人受傷,平均每人最多用到 600 萬元;10 個人受傷,平均每人最多只剩 300 萬元。人越多的活動,越要看「每一意外事故」那一格,不是最大的那個數字。 這只是算術,實際賠多少要看責任與損失。
官方文件裡有三組數字:
| 項目 | 臺北市應投保的消費場所(最低) | 內政部要點附件二,級距一(建議) | 臺北市大型群聚活動基準表,第二類一千人以上未滿三千人 |
|---|---|---|---|
| 每一個人 | 600 萬元 | 500 萬元 | 500 萬元 |
| 每一意外事故傷亡 | 3,000 萬元 | 3,000 萬元 | 5,000 萬元 |
| 每一意外事故財損 | 300 萬元 | 200 萬元 | 200 萬元 |
| 保險期間總額 | 每年 6,600 萬元 | 6,400 萬元 | 1 億 400 萬元 |
數字照條文與附件原文,2026 年 10 月 12 日查閱,僅供參考,以現行自治條例與公告為準。第一欄出自實施辦法第 6 條,部分場所的總保險金額是 1 億 3,200 萬元;第三欄出自臺北市的投保基準表,第二類是展覽、博覽會、園遊會這一類活動。
中間那一欄最常被忽略。內政部那張表把室內活動分成靜態、動態與風險性高:靜態指「演講、座談會、藝文活動、研習會、記者會及其他靜態活動」,200 人以下是級距一;動態列了音樂會、餐會、謝年會、博覽會、商展等,500 人以下是級距一。同樣 300 人,記者會屬靜態、落在級距二;尾牙這類餐會屬動態、還在級距一。
表末寫明這是「參考方案」,不是強制的最低金額。實際要保多少,由主辦方與保險業務員或保險經紀人評估。
場地合約常見的保險要求:每一條對應保單的哪一欄
合約該把保險由誰負責寫清楚,場地租借合約那一篇談過。這裡再往下一層:看到條款之後,保單要長什麼樣。
| 合約上的寫法 | 它在要求什麼 | 回頭問保險業務員 |
|---|---|---|
| 把場地方加列為被保險人 | 這張保單也要處理場地方因這場活動被求償的責任 | 用什麼批單或條款加?要拿到書面 |
| 提供保險證明或保單影本 | 進場前讓場地方確認保單內容 | 上面有沒有處所、期間與四個保額 |
| 保險金額不得低於某個數字 | 指定保額的下限 | 四格都要對,不是只對總額 |
| 保險期間含進場與撤場 | 佈置、彩排、撤場也算 | 保單起訖跟租期一不一致 |
| 廠商自行投保 | 搭建、外燴、表演各自保 | 廠商的保單要不要也交一份 |
第一條最常讓人卡住。合約上有「共同被保險人」「附加被保險人」「額外被保險人」幾種寫法,意思相近:場地方不想只靠自己的保單。被保險人是誰,保單就處理誰的責任;沒有被寫進去的人,這張保單不替他賠。
保險證明也不等於被加進保單。美國康乃狄克州的保險監理機關在 2010 年的公告寫明,保險證明只是簽發當天的承保摘要,不會讓持有人變成額外被保險人;要取得保障,得用批單加進保單。這是美國的說明,台灣的做法要問保險公司;通用的提醒只有一個:要拿的是批單,不是證明上多打一行字。
供餐、接駁車這類內容,要看附加條款。金管會給活動主辦單位的提醒點了幾個名字:要把現場工作人員納入保障,可加保「公共意外責任保險舉辦期間責任附加條款」;有接駁車,可加保「公共意外責任保險接駁運送責任附加條款」;現場供應食物,可加保「公共意外責任保險食物中毒附加條款」。官方點名的這幾個附加條款,等於一張「基本保單不一定包含」的清單。
💡 小提醒
場地方拿保單給你看的時候,順便看保險期間。金管會提醒,這種保單的保險期間通常是一年,活動日要落在有效期間裡。
哪些事不在公共意外責任險裡:工作人員、器材與活動取消

| 你擔心的事 | 看哪一種保險 | 說明 |
|---|---|---|
| 來賓因主辦方的疏失受傷、東西被弄壞 | 公共意外責任險(活動事件) | 本篇的主角 |
| 自己的員工、工讀生工作中受傷 | 僱主意外責任保險,或加保舉辦期間責任附加條款 | 金管會新聞稿的說法 |
| 廠商的工作人員受傷 | 廠商自己的僱主意外責任保險 | 承包人與其受僱人,原則上不在發包方的保單裡 |
| 參加者自己受傷,跟主辦方無關 | 參加者本人的傷害保險、旅行平安保險 | 市面上的「特定活動保險」多屬這一類人身保險 |
| 自己帶進場的器材、佈置物損壞 | 財產保險的範圍 | 請向保險業務員或保險經紀人確認 |
| 活動取消、延期的費用損失 | 不是對第三人的賠償責任 | 有沒有對應的商品,請向保險業務員或保險經紀人確認 |
公共意外責任險只處理一種事:別人因為你的疏失受了傷、壞了東西,而且依法該你賠。 其他的損失,各有各的保單。
工作人員那一列最容易漏。金管會談僱主意外責任保險的新聞稿說明,它承保受僱人「因執行職務發生意外事故遭受體傷或死亡」、依法應由僱主賠償的責任;承包人、轉包人與他們的受僱人,除非契約另有約定,不在裡面。更早的一則說明,全職員工、臨時工、工讀生都算受僱人。活動當天的「工作人員」有三種:自己的員工、臨時找的工讀生、廠商的人;前兩種看你的保單,第三種看廠商的。
英國的職業安全主管機關 HSE 在給僱主的手冊裡也這樣分:公共責任保險處理民眾與其他業者的求償,不處理員工的求償。這是英國的說明,拿來對照而已。
公共意外險怎麼賠:先找被保險人,金額看責任與實際損失
受傷的來賓通常先找被保險人,再由被保險人向保險公司申請。賠多少,也不是照保額給。金管會寫的是,保險公司「依受害人實際損失程度與被保險人依法應負賠償責任決定理賠金額,而非直接以保險金額理賠」,最高以保險金額為限。
主辦方這一邊要做兩件事:收到求償就盡快通知保險公司,並請受害人留好醫療費用與修復的單據。
對理賠結果有爭議時,金融消費者保護法第 13 條規定的順序是先向保險公司申訴;不接受處理結果,或保險公司超過三十日沒有處理,再向金融消費評議中心申請評議。用公司名義投保的適不適用這個程序,要先向評議中心確認。
場勘時可以問場地方的五個保險問題
- 場地方的保單,被保險人是誰?保的處所包含我要用的區域嗎?
- 保險期間到哪一天?我的活動日在裡面嗎?
- 四個保險金額各是多少?
- 合約會不會要求主辦方另外投保?要不要把場地方加列為被保險人?保額下限是多少?
- 我找的搭建、外燴、表演廠商,場地方要不要看他們的保單?
五題的答案都要看得到文件,不是口頭一句「有保」。
保險要談得清楚,前提是活動的範圍先講清楚:用哪些區域、幾點進場幾點撤場、有沒有搭建與供餐。 位在捷運南京復興站步行約 5 分鐘的 RED SPACE,地下一樓約 1,000 坪、隔間可以拆裝,能依人數配置 15 人到 2,500 人的空間;場勘時把上面五題一起帶來問,合約與保險一次對齊。
常見問題
場地已經有公共意外責任險,主辦方還需要自己投保嗎?
要看責任落在誰身上。場地方的保單,被保險人是場地方,處理場地方的人與設施造成的事故;主辦方自己搭建、發包與辦理的內容,通常要看主辦方自己的保單。
公共意外責任險跟活動保險、特定活動保險是一樣的嗎?
不完全一樣。辦活動的人說的活動保險,多半指「活動事件公共意外責任保險」,保主辦方對第三人的賠償責任;市面上的特定活動保險多半保參加者本人的傷害與醫療,屬人身保險。 實際內容以各商品的條款為準。
辦尾牙或記者會,法規有規定主辦方一定要保嗎?
臺北市大型群聚活動安全管理自治條例管的是每場次預計聚集一千人以上、且持續二小時以上的列舉活動,不到一千人的室內活動不在它的範圍裡。 內政部要點的附件另有 200 人以下、500 人以下的建議金額可以參考。
保單上的四個保險金額,要先看哪一個?
人多的活動先看「每一意外事故傷亡」。每一位受害人以「每一人」的保額為限,同一次事故所有人加起來又以「每一意外事故」為上限,累計的最高賠償金額不會整筆用在一個人身上。
場地方要求加列為被保險人,是什麼意思?
意思是主辦方投保的那張保單,也要處理場地方因這場活動被求償的責任。 做法與名稱各家保險公司不同,要請業務員出具書面的批單或條款,只有一張保險證明不夠。
活動的工作人員受傷,公共意外責任險賠嗎?
不一定。金管會的說明是,要把現場工作人員納入保障,可加保「公共意外責任保險舉辦期間責任附加條款」;僱主對員工的賠償責任,則是僱主意外責任保險的範圍。
受傷的來賓可以直接向保險公司求償嗎?
原則上先向被保險人,也就是場地方或主辦方求償,再由被保險人向保險公司申請理賠。 被保險人的賠償責任確定之後,受害人可以在保險金額範圍內,依應得的比例直接向保險人請求。
參考資料
- 保險法 — 全國法規資料庫,修正日期民國 114 年 6 月 18 日;引用第 53、90、94 條(繁體中文,台灣,法律,2026-10-12 查閱)
- 民法 — 全國法規資料庫,修正日期民國 115 年 8 月 17 日;引用第 184、188、189 條(繁體中文,台灣,法律,2026-10-12 查閱)
- 金融消費者保護法 — 全國法規資料庫,修正日期民國 112 年 12 月 6 日;引用第 13 條(繁體中文,台灣,法律,2026-10-12 查閱)
- 臺北市消費者保護自治條例 — 臺北市法規查詢系統,修正日期民國 111 年 11 月 16 日;引用第 3 條(繁體中文,臺北市,自治條例,2026-10-12 查閱)
- 臺北市消費場所強制投保公共意外責任保險實施辦法 — 臺北市法規查詢系統,修正日期民國 114 年 1 月 7 日;引用第 6、7 條與附表(繁體中文,臺北市,自治規則,2026-10-12 查閱)
- 臺北市大型群聚活動安全管理自治條例 — 臺北市法規查詢系統,民國 107 年 5 月 24 日訂定;引用第 3、8 條(繁體中文,臺北市,自治條例,2026-10-12 查閱)
- 臺北市舉辦大型群聚活動公共意外責任保險投保基準表 — 臺北市法規查詢系統,民國 107 年 11 月 1 日訂定、11 月 24 日生效(繁體中文,臺北市,行政規則,2026-10-12 查閱)
- 大型群聚活動安全管理要點 — 內政部消防署,內政部民國 104 年 11 月 2 日函頒;引用第二、三、十點與附件二「公共意外責任保險-活動事件 保險金額規劃」(繁體中文,台灣,行政規則,2026-10-12 查閱)
- 金管會提醒民眾公共意外責任保險之注意事項 — 金融監督管理委員會新聞稿,2026-08-27(繁體中文,台灣,主管機關新聞稿,2026-10-12 查閱)
- 金管會提醒有關公共意外責任保險應注意事項 — 金融監督管理委員會新聞稿,2014-07-01(繁體中文,台灣,主管機關新聞稿,2026-10-12 查閱)
- 金管會提醒業者購買公共意外責任保險應注意事項 — 金融監督管理委員會新聞稿,2013-11-26(繁體中文,台灣,主管機關新聞稿,2026-10-12 查閱)
- 金管會提醒企業主可適時購買僱主意外責任保險 — 金融監督管理委員會新聞稿,2013-10-22(繁體中文,台灣,主管機關新聞稿,2026-10-12 查閱)
- 金管會提醒僱主應視需要投保僱主意外責任保險 — 金融監督管理委員會新聞稿,2011-09-22(繁體中文,台灣,主管機關新聞稿,2026-10-12 查閱)
- 核准保險業銷售「公共意外責任保險附加條款」七式 — 財政部新聞稿,2003-12-15,刊於金融監督管理委員會網站(繁體中文,台灣,主管機關新聞稿,2026-10-12 查閱)
- 保險消費者手冊:公共意外責任保險 — 金融監督管理委員會保險局「風險管理與保險教育推廣入口網」(繁體中文,台灣,主管機關教育資料,2026-10-12 查閱)
- 各業強制投保責任保險法規 — 中華民國產物保險商業同業公會,彙整表 2026 年 8 月版(繁體中文,台灣,同業公會彙整,2026-10-12 查閱)
- 消防法 — 全國法規資料庫,修正日期民國 113 年 11 月 29 日;全文檢索,只有第 15 條之 2(液化石油氣零售業)提到公共意外責任保險(繁體中文,台灣,法律,2026-10-12 查閱)
- 財團法人金融消費評議中心 — 金融消費爭議的評議機構官方網站(繁體中文,台灣,法定爭議處理機構,2026-10-12 查閱)
- 16家產險承保公共意外責任險 前10月賣逾30萬件 — 中央社,2024-12-17(繁體中文,台灣,新聞報導,只當時事背景,2026-10-12 查閱)
- Bulletin S-14: Use of Certificates of Insurance — Connecticut Insurance Department,2010-11-09(英文,美國康乃狄克州,州保險監理機關公告,只當國外參考,2026-10-12 查閱)
- Employers’ Liability (Compulsory Insurance) Act 1969: A brief guide for employers — Health and Safety Executive,HSE40(英文,英國,政府機關手冊,只當國外參考,2026-10-12 查閱)
ℹ️ 關於本文
本文引用的法規、自治條例、要點與主管機關新聞稿,以查閱當日(2026 年 10 月 12 日)的版本為準;最低保險金額與適用的場所、活動會修正,實際請以全國法規資料庫、臺北市法規查詢系統與主管機關的最新公告為準,臺北市以外請查當地的自治法規。文中的保險金額只引法規與官方文件上的數字,其中內政部要點附件二是建議方案,不是強制的最低金額;本文不提供保費,也不推薦任何保險公司或商品。保單的承保範圍、不保事項與附加條款各家不同,以保險公司出具的保單條款為準;責任歸屬與理賠結果依個案事實、保單條款與法院認定,本文是一般性的說明,不構成法律或保險意見,實際投保請洽保險業務員或保險經紀人。文中引用的美國與英國資料只當對照,不是台灣的規定。文中提及的場地資訊為業主提供,實際條件以正式報價與合約為準;容納人數是配置規格,不等於法規核定的人數。
林鼎鈞律師|RED SPACE多元商務空間創辦人・立勤國際法律事務所桃園所主持律師
現為立勤國際法律事務所主持律師暨桃園所所長,曾任國際青年商會中華民國總會第71屆總會長、桃園律師公會副秘書長;並創辦紅點商務中心與RED SPACE,整合法律、會計與創業輔導資源。以整合資源的經營視角協助企業辦好各類活動與商務需求,專注品牌與空間經營策略、企業服務資源整合。
郭庭佑執行長|RED SPACE執行長
現任紅點商務中心與RED SPACE執行長,實際負責兩地商務空間的日常營運、進駐企業服務與活動場地規劃。專注RED SPACE的場地規劃與活動執行,協助企業辦好各類商務與行銷活動。